In questa guida mettiamo a disposizione un fac simile contratto di affitto d’azienda Word e PDF.
Indice
Contratto di Affitto d’Azienda
Il contratto di affitto d’azienda è l’accordo con cui il titolare concede a un altro soggetto il godimento e la gestione della propria azienda, o di un suo ramo, dietro pagamento di un canone periodico, senza trasferirne la proprietà. Il codice civile non ne dà una disciplina organica, ma all’articolo 2562 rinvia alle norme sull’usufrutto di azienda, richiamando in particolare l’articolo 2561: l’affittuario deve gestire l’azienda senza modificarne la destinazione e conservando l’efficienza dell’organizzazione, degli impianti e le normali dotazioni di scorte, e alla fine deve restituire un complesso produttivo non depauperato rispetto al valore iniziale, salvo diverse pattuizioni.
Questo tipo di contratto è molto usato quando il proprietario vuole sospendere o ridurre il proprio impegno operativo senza dismettere definitivamente l’azienda, affidandola a un terzo che la faccia funzionare, oppure nei passaggi generazionali e nelle situazioni di crisi in cui si preferisce testare la continuità con un affitto prima di una cessione. Dal punto di vista strutturale, l’affitto d’azienda è una locazione di cosa produttiva ai sensi dell’articolo 1615 c.c.: il bene oggetto del godimento non è un singolo immobile o macchinario, ma l’intero complesso organizzato di beni e rapporti idoneo a consentire lo svolgimento di un’attività economica. L’affittuario non riceve solo muri e attrezzature, ma un insieme organizzato che include, salvo patto contrario, l’avviamento, i marchi, i contratti in corso (clienti, fornitori, lavoro), i rapporti con i dipendenti, taluni profili autorizzativi e tutto ciò che rende l’azienda un organismo funzionale.
Quanto alla forma, il contratto non è sottoposto a un requisito di validità ad substantiam, ma, per la prova, la pubblicità e l’opponibilità ai terzi, deve essere redatto per iscritto con atto pubblico o scrittura privata autenticata e iscritto nel Registro delle imprese ai sensi dell’articolo 2556 c.c. L’iscrizione ha la funzione di rendere conoscibile a chiunque l’esistenza del rapporto, la sua durata e il soggetto che, per tutta la vigenza del contratto, è legittimato a spendere la ditta, gestire i rapporti contrattuali, assumere obbligazioni per l’azienda. Se manca l’iscrizione, gli effetti interni restano validi ma l’affitto può non essere opponibile ai terzi che abbiano fatto affidamento sulla situazione risultante dal registro.
L’affittuario assume l’obbligo di gestire l’azienda in modo da conservarla, non solo in termini di beni materiali, ma anche di capacità produttiva e avviamento. La giurisprudenza e la dottrina insistono sul fatto che egli non deve impoverire il complesso aziendale, né stravolgerne la vocazione economica, salvo accordo. Gli impianti vanno mantenuti efficienti, le scorte vanno conservate nella misura necessaria al ciclo produttivo, l’organizzazione non può essere smantellata in modo da rendere l’azienda non più funzionante. Alla fine del contratto può sorgere un conguaglio tra concedente e affittuario se il valore corrente dell’azienda restituita è superiore o inferiore a quello iniziale, con criteri che è opportuno fissare già nel contratto per evitare contenziosi sulla valorizzazione.
Sui debiti e sui contratti in corso, l’affitto d’azienda si distingue nettamente dalla cessione. L’articolo 2560 c.c., che prevede la responsabilità solidale dell’acquirente per i debiti aziendali anteriori se risultano dai libri contabili obbligatori, è norma eccezionale riferita alla cessione e non si applica in via generalizzata all’affitto: l’affittuario non risponde automaticamente dei debiti contratti dal concedente prima dell’affitto e il concedente non risponde, fino alla restituzione, dei debiti contratti dall’affittuario, salvo patti specifici o casi particolari in cui la giurisprudenza ha ritenuto operante, al momento della retrocessione, un meccanismo di responsabilità solidale per i debiti che emergono dalle scritture, assimilando quella fase alla cessione.
Diverso è il discorso per i contratti in corso e per i rapporti di lavoro. L’articolo 2558 c.c. stabilisce che l’acquirente dell’azienda subentra di diritto nei contratti stipulati per l’esercizio dell’azienda, salvo che abbiano carattere personale, e la giurisprudenza estende questa regola anche all’affitto: per tutta la durata del contratto, l’affittuario subentra nei contratti aziendali in essere e li gestisce come se fosse il titolare, nell’interesse dell’impresa, pur non diventando proprietario dell’azienda. Allo stesso modo, l’articolo 2112 c.c. in materia di trasferimento d’azienda trova applicazione anche quando si conferisce in affitto un ramo o l’intera azienda con dipendenti: i rapporti di lavoro proseguono alle dipendenze dell’affittuario, che assume la posizione di datore di lavoro, garantendo la continuità dei diritti dei lavoratori.
Un altro effetto importante deriva dall’articolo 2557 c.c., il divieto di concorrenza. Il concedente che affitta l’azienda non può, per tutta la durata del contratto, iniziare un’attività nuova che per oggetto, zona o altre circostanze sia idonea a sviare la clientela dell’azienda affittata. La ratio è quella di proteggere l’affittuario, che paga un canone anche in funzione dell’avviamento e della clientela che l’azienda esprime; se il concedente aprisse un’attività concorrente identica, ridurrebbe il valore del bene concesso in godimento. Si possono prevedere patto di non concorrenza anche per un certo periodo successivo alla fine del contratto, entro limiti di ragionevolezza per oggetto, tempo e luogo.
Sul piano fiscale e contabile l’affitto d’azienda ha una sua specificità, ma i principi di base sono stabili. Il canone che l’affittuario paga è un costo deducibile nel suo reddito d’impresa; per il concedente rappresenta un ricavo tassabile. Dal punto di vista IVA e imposta di registro, l’affitto di azienda è considerato prestazione di servizi esente IVA per regola, con imposta di registro proporzionale sul canone, salvo scelte diverse e casi particolari; la disciplina va verificata alla luce della prassi più recente, ma la logica è che il corrispettivo remunera l’utilizzo di un complesso organizzato, non la cessione di singoli beni. I beni aziendali restano iscritti in contabilità del concedente, che continua ad ammortizzarli salvo che le parti, nei limiti consentiti, deroghino espressamente al regime dell’articolo 2561 c.c. e ridefiniscano chi sopporta il rischio di deperimento e chi deduce le quote di ammortamento; su questo aspetto l’Agenzia delle Entrate collega la deducibilità alla permanenza dello status di imprenditore in capo al concedente.
La corretta redazione contrattuale è essenziale per governare durata, canone e recesso. Non esiste una durata minima legale, ma spesso per salvaguardare la stabilità aziendale si stipulano affitti pluriennali, anche coordinati con il ciclo economico dell’attività. Si possono prevedere clausole di recesso anticipato per giusta causa, ad esempio per inadempimento grave di una delle parti o per circostanze straordinarie che rendano impossibile la prosecuzione dell’attività, e clausole risolutive espresse legate al mancato pagamento di un certo numero di canoni o alla violazione degli obblighi di gestione corretta e conservativa. In caso di crisi del concedente o dell’affittuario, il contratto di affitto d’azienda interagisce con le procedure concorsuali: l’affitto può essere uno strumento di continuità nell’ambito della liquidazione giudiziale o del concordato e, al tempo stesso, la retrocessione dell’azienda alla fine del contratto può attivare regole sui debiti e sui contratti pendenti che la giurisprudenza sta precisando, come dimostrano le pronunce recenti sull’applicabilità dell’articolo 2560 c.c. in fase di retrocessione.
Dal punto di vista pratico, chi concede in affitto un’azienda deve scegliere con attenzione l’affittuario, perché affida a terzi la gestione di un bene complesso il cui valore dipende da reputazione, clientela e continuità; deve regolare con chiarezza quali beni e rapporti rientrano nell’affitto e quali restano fuori, prevedere meccanismi di monitoraggio della gestione (report periodici, covenants, divieti di straordinaria amministrazione oltre certe soglie senza consenso) e patti di controllo sulle modifiche organizzative rilevanti. Chi prende in affitto un’azienda deve valutare attentamente contabilità, debiti, contenziosi, situazione del personale e dell’impiantistica, perché assume in prima persona il peso operativo, la responsabilità verso lavoratori e terzi e il rischio di una retrocessione in conflitto se non rispetta gli obblighi di conservazione.
.
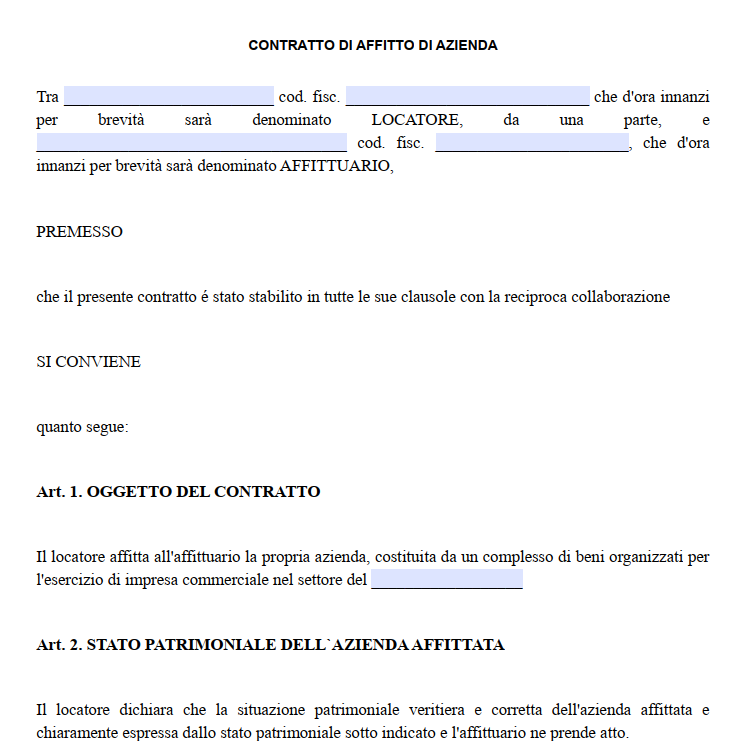
Fac Simile Contratto di Affitto d’Azienda Word
Il fac simile contratto di affitto d’azienda Word presente in questa pagina può essere utilizzato come esempio per scrivere la lettera.

Modello Contratto di Affitto d’Azienda PDF Editabile
Il fac simile contratto di affitto d’azienda PDF editabile può essere scaricato e compilato inserendo i dati mancanti.
