In questa guida mettiamo a disposizione un fac simile disdetta contratto di affitto d’azienda.
Indice
Disdetta Contratto di Affitto d’Azienda
Nel contratto di affitto d’azienda la disdetta non è un istituto tipico come nelle locazioni commerciali disciplinate dalla legge 392/1978, ma il modo in cui le parti decidono di porre termine a un rapporto che, per sua natura, è destinato a durare nel tempo e a incidere sull’organizzazione di un complesso produttivo. Il codice civile, all’articolo 2562, rinvia per l’affitto d’azienda alle norme sull’usufrutto di azienda e, in mancanza di disposizioni specifiche, alla disciplina generale dell’affitto e della locazione di cose produttive contenuta negli articoli 1615 e seguenti, oltre che alle regole generali sui contratti.
Questo significa che per capire come si esce da un affitto d’azienda bisogna guardare anzitutto a ciò che è stato scritto nel contratto e poi, in via sussidiaria, alle regole generali sulla cessazione per scadenza, recesso e risoluzione per inadempimento o sopravvenienze.
In linea di principio, se le parti hanno pattuito una durata determinata, l’affitto d’azienda si estingue naturalmente alla scadenza indicata, senza necessità di disdetta, salvo che il contratto preveda un rinnovo tacito subordinato a un preavviso di recesso. Nella prassi si inseriscono quasi sempre clausole che prevedono un preavviso scritto di alcuni mesi, con la conseguenza che il mancato invio della disdetta nel termine comporta la prosecuzione del rapporto per un ulteriore periodo. Poiché la legge non impone una durata minima specifica per l’affitto d’azienda, la misura del preavviso e la disciplina del rinnovo sono lasciate alla libertà contrattuale, tenendo conto però che, se l’affitto comprende anche un immobile urbano con destinazione commerciale, la giurisprudenza tende a valutare la compatibilità con le norme inderogabili sulle locazioni non abitative, in particolare sulla durata minima e sulla tutela del conduttore, quando l’elemento immobiliare abbia un peso prevalente.
In assenza di patto, opera la regola generale dell’articolo 1372: il contratto obbliga le parti fino alla scadenza; non si può “disdirlo” unilateralmente solo perché non conviene più.
L’uscita anticipata dall’affitto d’azienda passa quindi quasi sempre dal recesso pattizio o dalla risoluzione. Il recesso pattizio è quello che le parti inseriscono nel contratto, spesso in modo asimmetrico, attribuendolo a favore dell’affittuario o, meno frequentemente, del concedente. Una clausola tipica prevede che l’affittuario possa recedere “ad nutum”, con un preavviso di sei o dodici mesi, mediante raccomandata o PEC, senza bisogno di motivare; in questo modo si attenua il rischio di restare vincolati a un assetto aziendale divenuto eccessivamente oneroso. Se il contratto tace o esclude il recesso libero, resta sempre possibile invocare gli strumenti generali: la risoluzione per grave inadempimento dell’altra parte, la risoluzione per impossibilità sopravvenuta o, nei casi estremi, l’eccessiva onerosità sopravvenuta dell’articolo 1467. È stato osservato in dottrina che il recesso speciale previsto dall’articolo 27 della legge 392/1978 per il conduttore di locazione commerciale in presenza di “gravi motivi” non si applica automaticamente all’affitto d’azienda, perché oggetto dell’affitto non è solo un immobile ma un complesso aziendale; tuttavia non è raro che le parti richiamino quella disciplina per analogia o la riproducano contrattualmente, riconoscendo all’affittuario una via di uscita in presenza di fatti sopravvenuti, imprevedibili e non imputabili che rendano eccessivamente gravosa la prosecuzione della gestione.
In ogni caso, l’onere di provare la sussistenza dei presupposti del recesso o della risoluzione anticipata grava su chi lo esercita, e la controparte può contestare le ragioni addotte.
Quando si parla di disdetta dell’affitto d’azienda, non ci si può limitare alla lettera che annuncia la cessazione: occorre considerare l’effetto di chiusura sull’intero complesso di rapporti che ruotano attorno all’azienda. L’affittuario è tenuto, per tutta la durata del contratto, a gestire l’azienda senza alterarne la destinazione, mantenendo l’efficienza dell’organizzazione e degli impianti e conservando le normali dotazioni di scorte; alla cessazione deve restituire un’azienda non depauperata, con un inventario finale comparabile a quello iniziale, secondo criteri di valorizzazione concordati (di solito ai valori correnti alla data di cessazione, con eventuali conguagli a favore dell’una o dell’altra parte).
La disdetta, quindi, non è un mero scioglimento formale: deve accompagnarsi alla ricostruzione degli equilibri patrimoniali dell’azienda affittata, con particolare attenzione ai beni soggetti a obsolescenza, agli investimenti effettuati dall’affittuario, alle migliorie e alle nuove componenti immateriali di avviamento che si siano formate nel corso del rapporto.
Un capitolo delicato riguarda i rapporti di lavoro e i contratti in corso. In base al combinato disposto degli articoli 2558 e 2112 del codice civile, l’affitto d’azienda comporta il subentro dell’affittuario nei contratti stipulati per l’esercizio dell’azienda e la continuità dei rapporti di lavoro alle sue dipendenze per tutta la durata dell’affitto; alla restituzione, il personale e i contratti tornano normalmente nella sfera del concedente, salvo accordi diversi. La disdetta dell’affitto deve tener conto di questo andirivieni: l’affittuario deve organizzare il passaggio di consegne, disciplinare il rientro del personale o la sua riallocazione, avvertire i fornitori e i clienti del cambio di gestione, rispettare le tempistiche di informazione e consultazione previste dai contratti collettivi e, se del caso, dalla legge. Il concedente, dal canto suo, deve essere pronto a riassorbire un’azienda in funzionamento, con i relativi costi di riavvio e con la responsabilità verso i lavoratori e i terzi che derivano dal nuovo subentro.
Dal punto di vista formale, la disdetta o la risoluzione di un affitto d’azienda va cristallizzata in un atto scritto e iscritta nel Registro delle imprese, come avviene per la stipula. L’iscrizione ha natura di pubblicità notizia ma è essenziale per rendere opponibile ai terzi la cessazione del rapporto: fino a quando il registro continua a mostrare l’affittuario come soggetto che gestisce l’azienda, chi entra in rapporto con l’impresa può legittimamente fare affidamento su quella situazione.
Per questo, quando si esercita la disdetta alla scadenza o si concorda una risoluzione anticipata, è buona prassi accompagnare la chiusura contrattuale con l’aggiornamento del registro e, se l’azienda svolge attività soggette a licenze, con le comunicazioni alle autorità competenti (Comune per le SCIA, Questura per autorizzazioni di pubblica sicurezza, ecc.).
Non va trascurato l’effetto della disdetta sulle garanzie e sui debiti. In assenza di patti particolari, l’affittuario non risponde dei debiti aziendali anteriori all’affitto e il concedente non risponde dei debiti contratti dall’affittuario durante la gestione, ma al momento della retrocessione si può porre un problema analogo a quello dell’acquirente di azienda: la giurisprudenza recente ha discusso se, in quel momento, operi o meno la responsabilità solidale dell’articolo 2560 per i debiti risultanti dalle scritture contabili.
La prudenza contrattuale suggerisce di regolare espressamente, in vista della disdetta, chi resta obbligato per quali debiti, prevedendo clausole di manleva e di indennizzo tra concedente e affittuario e meccanismi di verifica dei libri contabili prima della restituzione.
Infine, sul piano fiscale e contabile, la cessazione per disdetta determina per il concedente la fine del flusso di canoni tassabili e per l’affittuario l’interruzione della deducibilità del canone come costo; l’imposta di registro, applicata in misura proporzionale sul canone, richiede la registrazione della risoluzione entro i termini di legge, con il pagamento dell’imposta fissa dovuta per l’adempimento.
Se la disdetta interviene prima della scadenza naturale, occorrerà anche valutare gli effetti su eventuali ammortamenti dei beni utilizzati dall’affittuario e sugli aggiustamenti di prezzo, se il contratto prevedeva conguagli finali.
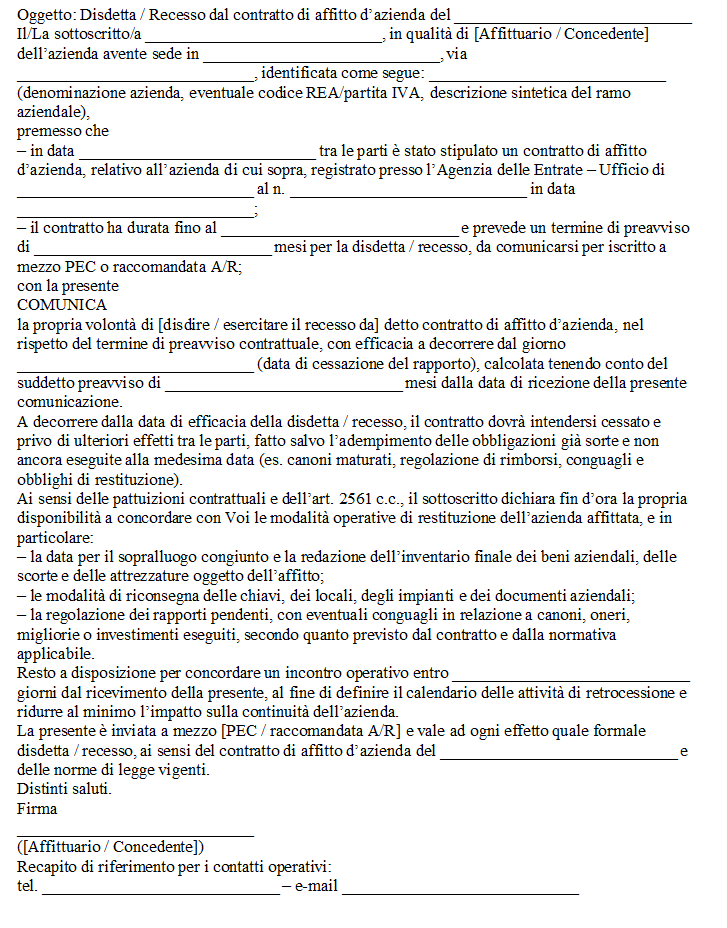
Fac Simile Disdetta Contratto di Affitto d’Azienda Word
Il fac simile disdetta contratto di affitto d’azienda Word presente in questa pagina può essere utilizzato come esempio per scrivere la lettera.

