In questa guida mettiamo a disposizione un fac simile fideiussione a garanzia del contratto di locazione.
Indice
Fideiussione a Garanzia del Contratto di Locazione
La fideiussione a garanzia di un contratto di locazione è una protezione per il locatore: un terzo (di solito una persona fisica o una banca) si obbliga personalmente verso il proprietario a pagare ciò che il conduttore non paga, entro certi limiti. Giuridicamente è il contratto descritto dall’articolo 1936 del codice civile: chi si obbliga personalmente verso il creditore garantisce l’adempimento dell’obbligazione altrui. Nel contesto della locazione si tratta, in pratica, di garantire canoni, oneri accessori, interessi di mora e, se la clausola è scritta bene, anche spese legali di recupero e danni da mancata riconsegna o da ripristino dell’immobile.
Il primo punto è capire che la fideiussione è un’obbligazione autonoma, distinta da quella del conduttore, ma “accessoria” rispetto ad essa. Accessoria significa che esiste perché esiste il debito del conduttore: se il contratto di locazione è nullo o il debito è estinto, la garanzia cade di conseguenza. Il garante non è un “secondo in fila”, salvo diverso accordo: l’articolo 1944 prevede che, salvo patto contrario, il fideiussore è obbligato in solido con il debitore, perciò il locatore può agire direttamente contro di lui senza dover prima escutere il conduttore. Solo se nel testo si inserisce il cosiddetto beneficio di escussione il garante può pretendere che il locatore tenti prima di soddisfarsi sui beni del conduttore e solo dopo, se ciò non riesce, rivolgersi a lui. Un secondo aspetto centrale è la delimitazione dell’oggetto e del massimale. La fideiussione non può eccedere il debito e essere prestata a condizioni più onerose di quelle del contratto di locazione (articolo 1941): significa che, se si scrive in modo vago “garanzia per ogni obbligazione presente e futura del conduttore”, quella formula si riduce automaticamente nei limiti del rapporto locatizio. Per evitare incertezze conviene indicare espressamente cosa è garantito (canoni, spese condominiali, interessi, spese legali, danni) e fino a che importo massimo: ad esempio una somma pari a 12 mensilità del canone maggiorata del 20% per accessori. Questo “massimale” serve sia al locatore, che sa qual è il tetto della copertura, sia al garante, che quantifica il rischio che si assume.
Tra locatore e garante uno dei nodi più delicati è la disciplina dell’articolo 1957 del codice civile. La norma stabilisce che, se l’obbligazione garantita ha una scadenza determinata, il creditore per non perdere la garanzia deve proporre le sue istanze contro il debitore entro sei mesi dalla scadenza e proseguirle con diligenza. In una locazione, ogni singolo canone ha una sua scadenza mensile o trimestrale: in astratto, quindi, se il locatore resta completamente inattivo per più di sei mesi dopo la scadenza di una rata, potrebbe perdere la garanzia su quel singolo debito. Per questo nelle fideiussioni locative si inserisce spesso la rinuncia espressa del garante ai benefici dell’articolo 1957, oppure si struttura la clausola in modo da qualificare l’obbligazione garantita come complesso di obbligazioni periodiche che si rinnova per tutta la durata del contratto, riducendo il rischio di decadenza. Non basta però scrivere “a prima richiesta”: la giurisprudenza tende a guardare al complesso della clausola per qualificare la garanzia come semplice fideiussione (accessoria e soggetta al 1957) o come garanzia autonoma (più forte e meno legata al rapporto principale).
La distinzione tra fideiussione e garanzia autonoma è tutt’altro che teorica. Nella fideiussione il garante può opporre al locatore le stesse difese che spetterebbero al conduttore (pagamento già avvenuto, compensazione, prescrizione, nullità del contratto), tranne l’incapacità del debitore: è l’effetto dell’articolo 1945. Nella garanzia autonoma “a prima richiesta e senza eccezioni” il garante si impegna a pagare al semplice richiamo del locatore, senza poter sollevare queste difese, salvo l’exceptio doli in caso di richiesta manifestamente fraudolenta. Per il locatore la garanzia autonoma è una tutela quasi “tipo assegno circolare”, ma costa di più e, se il garante è un familiare del conduttore, può essere sproporzionata; per il garante è un impegno molto pesante. Nel contesto della locazione abitativa, specie con conduttori consumatori, clausole che spostano in modo eccessivo il rischio sul garante possono essere considerate abusive o squilibrate; bisogna dunque modulare gli strumenti alla situazione concreta.
Nel concreto, la fideiussione per locazione può essere “personale”, “bancaria” o “assicurativa”. Le prime sono più diffuse nei rapporti abitativi: un genitore garantisce uno studente o giovane lavoratore, un socio garantisce la società conduttrice. È fondamentale che il garante sia consapevole di ciò che firma: spesso si tratta di moduli predisposti dal locatore in cui si rinuncia al beneficio di escussione, all’articolo 1957 e si accetta una responsabilità solidale piena per tutta la durata del contratto e sue proroghe. Nulla vieta di negoziare: si può chiedere una durata limitata (ad esempio solo i primi quattro anni), un massimale più contenuto, la possibilità di revoca alla scadenza della prima tranche del contratto, sapendo che, in ogni caso, la revoca non incide sulle obbligazioni già sorte. Le seconde, bancarie o assicurative, sono più frequenti nei contratti commerciali o in contesti condominiali: sono rilasciate da intermediari vigilati, hanno struttura standard di garanzia autonoma a prima richiesta, prevedono un premio iniziale o annuale e offrono al locatore una tutela più facilmente escutibile.
In relazione al deposito cauzionale, la fideiussione è uno strumento alternativo o complementare. La legge sulla locazione abitativa limita il deposito a tre mensilità di canone, ma non vieta di chiedere anche una garanzia ulteriore; l’equilibrio va trovato caso per caso, tenendo conto dei requisiti economici del conduttore e del mercato. Nel commerciale, il deposito può essere più consistente e la fideiussione bancaria è prassi consolidata per coprire canoni e oneri in caso di insolvenza del conduttore. In ogni ipotesi, è buona pratica che il contratto chiarisca che in caso di morosità il locatore potrà attingere sia al deposito sia alla garanzia, indicando in che ordine e con quali formalità, e che, se la fideiussione viene escussa, il conduttore è tenuto a reintegrare il massimale.
Dal lato del conduttore e del garante, è importante sapere che la fideiussione non può essere imposta con condizioni inique. In ambito consumeristico, una clausola di garanzia personale inserita in un contratto standard può essere sindacata alla luce del Codice del Consumo; la giurisprudenza ha in alcuni casi riconosciuto l’abusività di garanzie che eccedevano manifestamente il rischio locatizio senza adeguata giustificazione. Inoltre, il garante può essere chiamato a rispondere anche in sede di azione revocatoria se, nell’ipotesi di fallimento o insolvenza del conduttore, il pagamento della fideiussione dovesse essere qualificato come atto pregiudizievole; sono scenari rarissimi nelle locazioni abitative, più realistici nei grossi contratti commerciali.
Infine, la gestione operativa della garanzia fa la differenza. Un locatore che abbia una fideiussione non può “dormire tranquillo” all’infinito: deve monitorare scadenze, morosità, durata della garanzia, eventuali clausole che subordinano l’escussione a determinate formalità e, soprattutto, non deve adottare comportamenti contraddittori (per esempio accettare ripetutamente pagamenti ridotti e ignorare la morosità per anni), perché ciò può incidere sulla sua posizione nei confronti del garante. Un garante accorto, dal canto suo, dovrebbe farsi consegnare copia del contratto di locazione, leggere con attenzione la clausola di fideiussione, farsi spiegare da un professionista gli effetti delle rinunce contenute nella clausola e conservare il documento: spesso il garante scopre la portata del proprio impegno solo quando arriva la richiesta di pagamento.
.
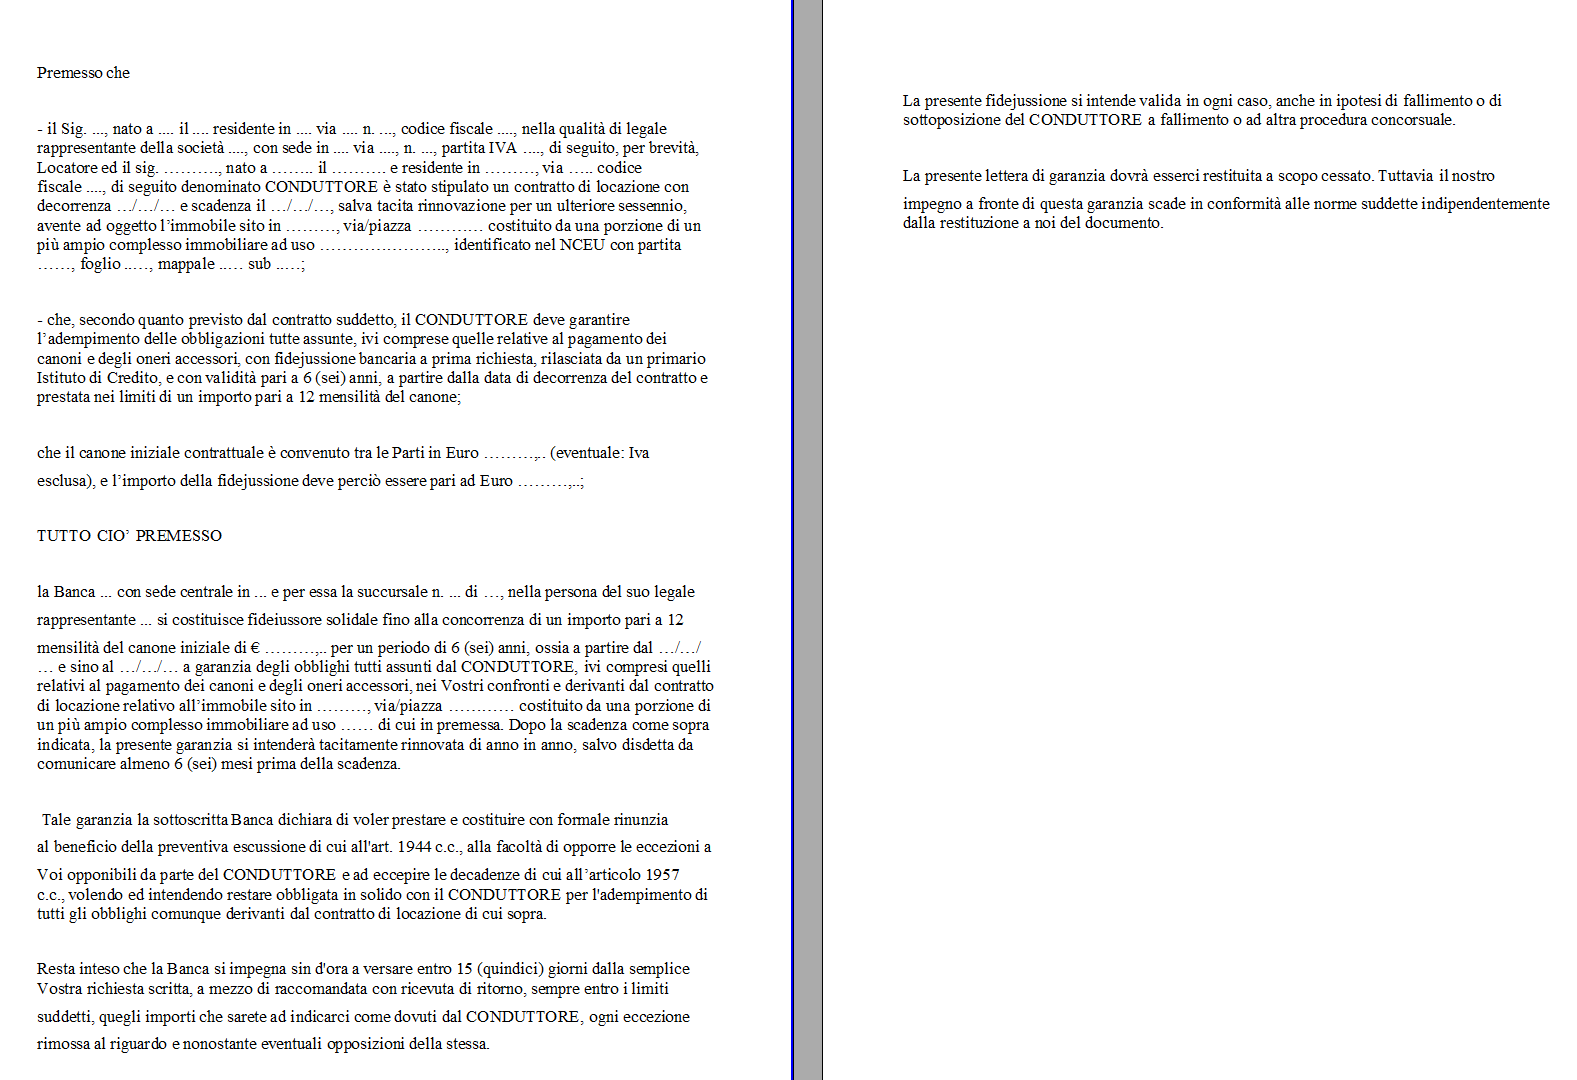
Fac Simile Fideiussione a Garanzia del Contratto di Locazione Word
Il fac simile fideiussione a garanzia del contratto di locazione Word presente in questa pagina può essere utilizzato come esempio per scrivere la lettera.

