In questa guida mettiamo a disposizione un fac simile ricevuta locazione turistica Word e PDF.
Indice
Ricevuta per Locazione Turistica
La ricevuta per locazione turistica è, in pratica, la “quietanza” che il proprietario o gestore rilascia all’ospite per attestare l’avvenuto pagamento del soggiorno. Non è una fattura, salvo che l’attività sia svolta in forma imprenditoriale con partita IVA, ma dal punto di vista legale e fiscale è un documento importante: rende tracciabile l’incasso, tutela entrambe le parti e, in alcuni casi, è obbligatoria.
La prima distinzione da fare è tra locazione turistica “non imprenditoriale” e attività ricettiva svolta come impresa. Nelle locazioni turistiche brevi, di norma contratti fino a 30 giorni con finalità esclusivamente abitativa e servite al massimo da pulizia dei locali e fornitura di biancheria, la legge consente al proprietario persona fisica di operare senza partita IVA e senza obbligo di fatturazione IVA. In questo scenario il documento da rilasciare è una semplice ricevuta non fiscale, cioè una quietanza che certifica l’importo pagato e le caratteristiche del soggiorno, non una fattura elettronica.
Se invece la stessa attività è organizzata in forma imprenditoriale (più immobili, servizi aggiuntivi tipo colazioni, reception, somministrazione, servizi “tipo albergo”), scatta l’obbligo di partita IVA e di fatturazione: in quel caso non si parla più di ricevuta semplice, ma di fattura (oggi elettronica) con IVA o regimi speciali, con regole diverse rispetto alla locazione turistica pura.
Nel caso della locazione turistica non imprenditoriale, il quadro degli obblighi sulla ricevuta è questo: non esiste un obbligo generale di emetterla sempre, ma è obbligatorio rilasciarla se l’ospite la richiede o se il pagamento avviene in contanti. L’articolo 22 del DPR 633/72, come interpretato dalla prassi, prevede che chi non è soggetto IVA rilasci quietanza su richiesta del cliente; per gli affitti brevi le guide pratiche confermano che la ricevuta diventa necessaria se l’ospite la pretende o se si incassa in contanti (comunque nel rispetto del limite legale all’uso del contante). Nei pagamenti tracciati (bonifico, carta, piattaforme come Airbnb) molti host si limitano all’estratto conto o al riepilogo rilasciato dall’intermediario, ma se l’ospite chiede una ricevuta, occorre fornirla comunque, chiarendo che si tratta di ricevuta non fiscale.
Quanto al contenuto, la ricevuta per locazione turistica dovrebbe riportare almeno l’identità del locatore (nome, cognome, codice fiscale, indirizzo), quella dell’ospite principale, l’indirizzo dell’immobile locato, le date di inizio e fine soggiorno, l’importo totale incassato e la sua composizione (canone di locazione, eventuali costi di pulizia finali, eventuali extra; il deposito cauzionale, se solo trattenuto e poi restituito, non va considerato corrispettivo), la data del pagamento e la modalità con cui è avvenuto. Se si applica la cedolare secca, si può indicare per completezza che i redditi derivano da locazione turistica assoggettata a cedolare, ma non è obbligatorio. Per chi usa canali OTA (Airbnb, Booking, ecc.) va ricordato che la ricevuta, se emessa, deve riflettere l’importo effettivamente incassato dal proprietario, al netto delle commissioni trattenute dalla piattaforma, e che bisogna evitare di “duplicare” la stessa entrata conteggiando sia la ricevuta propria sia il riepilogo dell’intermediario quando si preparano i dati per la dichiarazione.
Un punto spesso frainteso è quello della marca da bollo. Sulle ricevute di locazione turistica, in quanto quietanze di corrispettivi non soggetti a IVA, si applica, quando il singolo importo supera 77,47 euro, l’imposta di bollo da 2 euro; la regola vale anche per gli affitti brevi in cedolare secca e per le locazioni brevi non registrate, purché si rilasci una ricevuta cartacea o assimilata. Le guide aggiornate ricordano che la marca da bollo va apposta dal locatore sulla ricevuta e che, per prassi, il costo è ribaltabile sull’ospite, che è il soggetto nel cui interesse la ricevuta viene emessa. Se la ricevuta è solo in formato elettronico non stampato, la disciplina del bollo diventa più tecnica (bollo virtuale), ma nella pratica delle locazioni turistiche non imprenditoriali si tratta casi rari: la maggior parte delle ricevute è cartacea o in PDF scambiato via email e stampato dall’ospite solo se serve.
La ricevuta non sostituisce gli altri adempimenti previsti per la locazione turistica. Il proprietario o gestore deve comunque comunicare le presenze alla Questura tramite il portale “AlloggiatiWeb”, versare l’imposta di soggiorno al Comune se dovuta e dichiarare i redditi in dichiarazione scegliendo tra tassazione ordinaria e cedolare secca al 21% per le locazioni brevi disciplinate dal D.L. 50/2017. La ricevuta, però, diventa il documento di base per ricostruire le entrate derivanti dalle prenotazioni “dirette” non gestite da intermediari; per questo molte guide suggeriscono di emetterla sempre, anche quando non strettamente obbligatoria, numerandola progressivamente e tenendone una copia per i propri archivi. In caso di controllo fiscale, la sequenza delle ricevute consente di incrociare facilmente i dati con i flussi bancari e con i riepiloghi annuali delle OTA.
Se l’attività diventa abituale e organizzata in forma d’impresa, con apertura di partita IVA, la musica cambia: il documento da rilasciare non è più una ricevuta semplice, ma una fattura, oggi in forma elettronica, con IVA applicata o con eventuali regimi speciali sugli affitti turistici e con obblighi di corrispettivi telematici. La ricevuta “non fiscale” resta invece lo strumento tipico del proprietario privato che affitta una casa vacanze o parte della propria abitazione in modo non imprenditoriale, nel rispetto dei limiti normativi (durata, numero di immobili, servizi accessori).
Dal punto di vista formale non esiste un modello unico imposto dalla legge, ma è consigliabile adottare un formato uniforme e professionale: intestazione del proprietario, dati dell’ospite, periodo, importi, firma del locatore, spazio per la marca da bollo quando dovuta. Si possono utilizzare blocchetti prestampati reperibili in cartoleria oppure modelli personalizzati in Word o PDF editabile; molti software per case vacanza integrano la funzione di emissione della ricevuta, facilitando la numerazione e l’archiviazione. L’importante è che il documento sia chiaro e coerente con la realtà delle somme incassate, e che venga rilasciato in duplice copia.
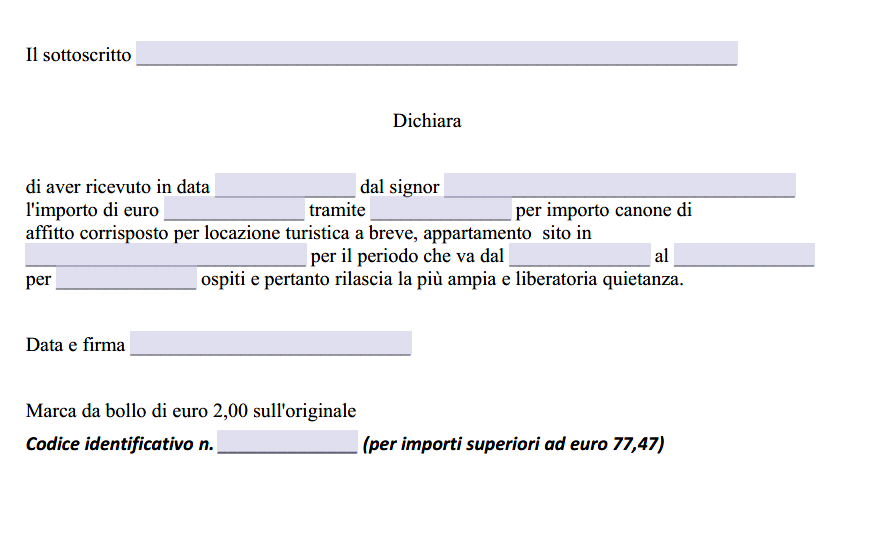
Modello Ricevuta Locazione Turistica Word
Il fac simile ricevuta locazione turistica Word presente in questa pagina può essere utilizzato come esempio per scrivere la lettera.

Fac Simile Ricevuta Locazione Turistica PDF Editabile
Il fac simile ricevuta locazione turistica PDF editabile può essere scaricato e compilato inserendo i dati mancanti.
